Avdrag för renovering av hyresfastighet
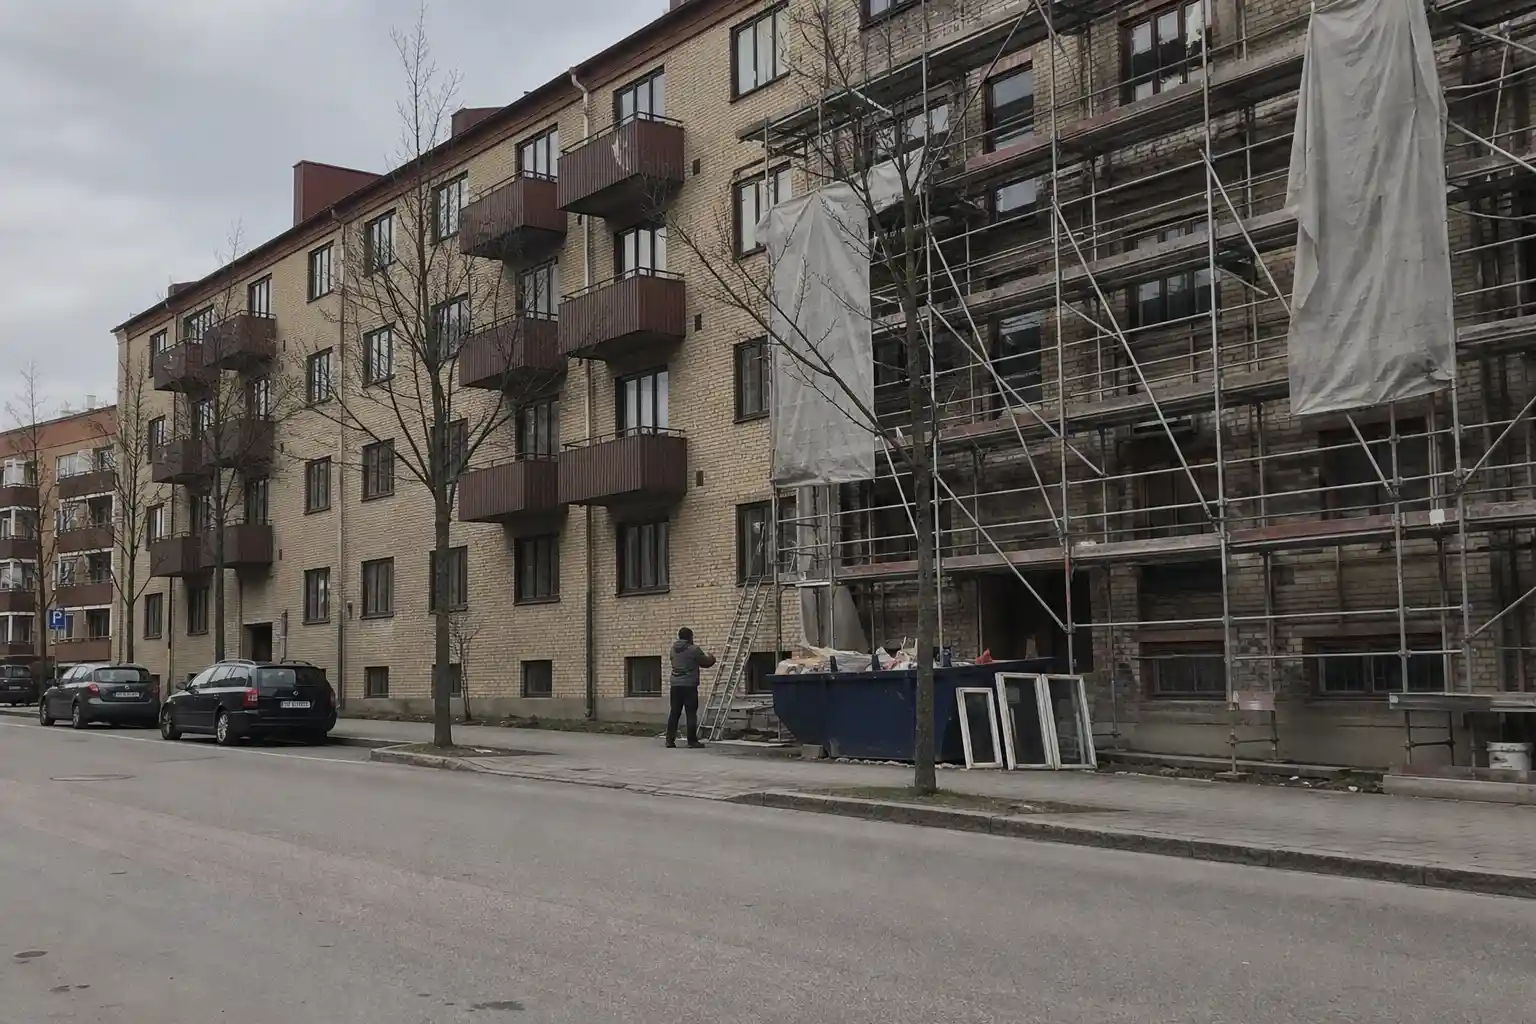
Två fastighetsägare gör exakt samma badrumsrenovering för 400 000 kronor. Den ena drar av hela summan samma år. Den andra får skriva av den med 8 000 kronor om året i femtio år. Skillnaden ligger inte i hantverket, utan i hur arbetet klassificeras skattemässigt.
Avdrag för renovering av hyresfastighet styrs av två frågor. Först: är fastigheten en näringsfastighet eller en privatbostadsfastighet? Sedan: räknas arbetet som reparation och underhåll, eller som ny-, till- och ombyggnad? Reparation och underhåll på en näringsfastighet är en direkt avdragsgill kostnad i verksamheten. Ombyggnad läggs i stället till byggnadens anskaffningsvärde och dras av genom årliga värdeminskningsavdrag, för hyreshus normalt 2 procent per år.
Klassificeringen av fastigheten avgör vilka regler som gäller
En byggnad som är taxerad som hyreshus, alltså med tre eller fler bostadslägenheter, är alltid en näringsfastighet. Där gäller näringsverksamhetens regler fullt ut: intäkter och kostnader redovisas löpande, och renoveringar hanteras antingen som driftkostnad eller som en investering som skrivs av.
Gränsdragningen blir mer intressant för mindre fastigheter. Ett småhus med två bostäder räknas som privatbostad om ägaren eller någon närstående använder minst 40 procent av boytan som permanent- eller fritidsbostad. För övriga småhus krävs mer än 50 procent. Bor du i den ena halvan av ett tvåfamiljshus och hyr ut den andra, är hela byggnaden alltså normalt en privatbostadsfastighet.
Den skillnaden är inte akademisk. Som privatbostad får du inte göra löpande avdrag för renoveringar mot hyresintäkterna på samma sätt som en näringsfastighetsägare. I stället hamnar utgifterna i kapitalvinstberäkningen den dag du säljer. Uthyrningen beskattas i kapital med schablonavdrag, och renoveringskostnader ligger utanför den kalkylen helt.
Reparation ger avdrag direkt, ombyggnad skrivs av över tid
Grundregeln är enkel att formulera och svår att tillämpa. Reparation och underhåll återställer byggnaden till ursprungligt skick. Ombyggnad förändrar den. Att byta ut ett slitet kakel mot likvärdigt kakel är underhåll. Att slå ihop två små badrum till ett stort är ombyggnad.
| Räknas normalt som reparation/underhåll | Räknas normalt som ombyggnad |
|---|---|
| Omtapetsering och målning | Ny planlösning med flyttade bärande delar |
| Byte av trasig köksinredning mot likvärdig | Inredning av tidigare oinredd vind |
| Omläggning av tak med samma typ av material | Tillbyggnad eller nytt våningsplan |
| Byte av uttjänta fönster | Installation av hiss som inte funnits tidigare |
Ett vanligt missförstånd är att en standardhöjning automatiskt gör arbetet till ombyggnad. Så fungerar det inte. Byter du ut ett gammalt material mot ett modernt likvärdigt är det fortfarande underhåll, även om det nya materialet är dyrare och bättre. Det avgörande är om byggnadens användning eller konstruktion förändras.
Det utvidgade reparationsbegreppet vidgar direktavdraget
För näringsfastigheter finns dessutom en regel som ofta glöms bort. Ändringsarbeten som är normalt påräkneliga i verksamheten får dras av direkt, trots att de tekniskt sett är ombyggnad. Att flytta en innervägg, ta upp en dörröppning eller anpassa en lokal för en ny hyresgäst ryms i regel här. Undantaget gäller inte åtgärder som påverkar bärande konstruktion, nya våningsplan eller åtgärder som väsentligt förändrar byggnadens karaktär.
Värdehöjande arbeten och renoveringens effekt på försäljningen
Renovering och hemmets värde hänger ihop på två sätt som beskattas olika. Ett upprustat badrum höjer både marknadsvärdet och den hyra som går att ta ut, men skattemässigt hamnar kostnaden i olika fack beroende på fastighetstyp. För fastighetsägare i Stockholmsregionen som planerar att renovera badrum nära Huddinge kan det därför vara värt att först reda ut hur just den egna fastighetstypen beskattas.
Prisbilden på arbetet påverkar dessutom kalkylen mer än många räknar med. En fastighetsägare i södra Stockholm som planerar att renovera badrum nära Huddinge möter en annan hantverksmarknad än en ägare i en mindre ort, och skillnaden slår igenom både i avdragsunderlaget och i hur snabbt investeringen betalar tillbaka sig genom hyran. Den geografiska faktorn är också skälet till att en generell tumregel om återbetalningstid sällan håller.
Är fastigheten en privatbostad räknas grundförbättringar, alltså ny-, till- och ombyggnad, in i omkostnadsbeloppet vid försäljning oavsett hur länge sedan de utfördes. Förbättrande reparationer och underhåll får däremot bara dras av om de gjordes under försäljningsåret eller de fem åren dessförinnan. Utgifterna måste också uppgå till minst 5 000 kronor per kalenderår för att räknas. Två begränsningar finns dessutom bakåt i tiden: förbättringar i småhus före 1952 och i bostadsrätter före 1974 får inte tas med.
För näringsfastigheter fungerar det annorlunda. Vid en försäljning återförs tidigare gjorda värdeminskningsavdrag till beskattning i näringsverksamheten, tillsammans med förbättrande reparationer från försäljningsåret och de fem föregående åren. Direktavdraget du fick en gång i tiden kommer alltså delvis tillbaka som en skattepost när fastigheten byter ägare.
Rotavdrag gäller sällan uthyrda bostäder
Rotavdraget ger 30 procent av arbetskostnaden, men förutsätter att du äger bostaden och själv bor i den eller använder den som fritidsbostad. Material, maskiner och resor omfattas aldrig. Arbete i en bostad som hyrs ut i näringsverksamhet ger därför inte rotavdrag, och en bostadsrättsförening kan inte begära det för föreningens gemensamma renoveringar.
I ett tvåfamiljshus där du bor i den ena delen är utgångspunkten att arbete i din egen bostadsdel kan omfattas, medan arbete i den uthyrda delen inte gör det. Anlitar du samma hantverkare för båda delarna behöver arbetskostnaden fördelas på fakturan. Görs ingen sådan uppdelning riskerar hela avdraget att ifrågasättas.
Dokumentationen avgör utfallet vid en granskning
Skatteverket kan begära underlag flera år efter att avdraget gjordes, och vid en fastighetsförsäljning kan det handla om utgifter från decennier tillbaka. Bevisbördan ligger på dig som fastighetsägare.
- Fakturor och kvitton, gärna med specifikation av arbete respektive material
- Betalningsbevis i form av kontoutdrag eller betalningsreferenser
- Bygglov, kontrollplaner och slutbesked för större åtgärder
- Ritningar före och efter, som visar om planlösningen förändrats
- Fotografier med datum, särskilt av dolda konstruktioner som senare byggs över
- Anteckningar om vilken del av fastigheten arbetet avsåg
Saknas kvitton är avdraget inte automatiskt förlorat. Fotografier, ritningar, kontoutdrag och intyg från entreprenören kan tillsammans göra utgiften sannolik. Men risken för nedsatt avdrag ökar påtagligt, och det är en risk som kostar mer än den arkivpärm som hade behövts.
Kostnaderna som inte syns i offerten
Dolda kostnader vid en husrenovering brukar dyka upp i tre former. Den första är tekniska överraskningar bakom ytskikten: fuktskadade reglar, uttjänta avlopp, elinstallationer som inte längre uppfyller kraven. Den andra är följdarbeten som offerten inte täckte, som återställning av angränsande rum eller nytt fall mot golvbrunnen. Den tredje, och den som oftast underskattas, är hyresbortfallet under arbetets gång.
Skattemässigt kan de här posterna hamna i olika fack även om de faktureras tillsammans. Ett fuktskadat bjälklag som byts ut är underhåll och dras av direkt. Att i samma veva flytta badrummet till ett annat rum är ombyggnad och ska aktiveras. Blandade fakturor utan specifikation tvingar fram en schablonmässig fördelning, och den fördelningen görs sällan till fastighetsägarens fördel.
Äger du en näringsfastighet och står inför ett större projekt: be entreprenören dela upp offerten i underhåll respektive ändringsarbeten redan innan spaden sätts i marken, och stäm av gränsdragningen med din redovisningskonsult medan den fortfarande går att påverka. Planerar du i stället att sälja en privatbostadsfastighet inom några år är prioriteringen den omvända, eftersom förbättrande underhåll bara räknas fem år bakåt. Då är det värt att lägga de rena underhållsåtgärderna nära försäljningen och inte fem år för tidigt.




Publicera kommentar